

KUTAI KARTANEGARA – Besarnya aktivitas pertambangan di Kutai Kartanegara (Kukar) belum sepenuhnya tercermin dalam penerimaan pajak daerah. Pemerintah Kabupaten (Pemkab) Kukar kini menelusuri kembali pencatatan pajak dari operasional perusahaan tambang yang berlangsung di wilayahnya, tetapi sebagian administrasi transaksi diduga masih tercatat di daerah lain.
Persoalan tersebut menjadi perhatian Bupati Kukar Aulia Rahman Basri dalam upaya meningkatkan Pendapatan Asli Daerah (PAD). Salah satu yang disoroti adalah Pajak Bahan Bakar Kendaraan Bermotor (PBBKB), mengingat operasional pertambangan membutuhkan bahan bakar dalam jumlah besar untuk menggerakkan kendaraan dan alat berat.
Aulia menilai, lokasi administrasi perusahaan tidak semestinya membuat aktivitas ekonomi yang berlangsung di Kukar luput dari penelusuran kewajiban perpajakan. Sejumlah perusahaan diketahui memiliki kantor pusat di Samarinda maupun Balikpapan, sementara kendaraan dan alat beratnya beroperasi di wilayah Kukar.
“Di antara potensi yang perlu ditertibkan adalah penerimaan pajak bahan bakar kendaraan bermotor (PBBKB), mengingat banyak kendaraan dan alat berat perusahaan beroperasi di wilayah Kukar, meskipun sebagian perusahaan memiliki kantor pusat di Samarinda maupun Balikpapan,” ujar Aulia.
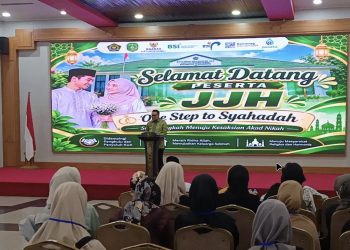
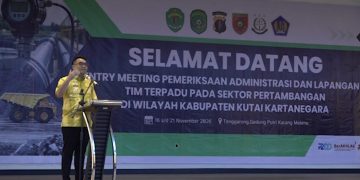
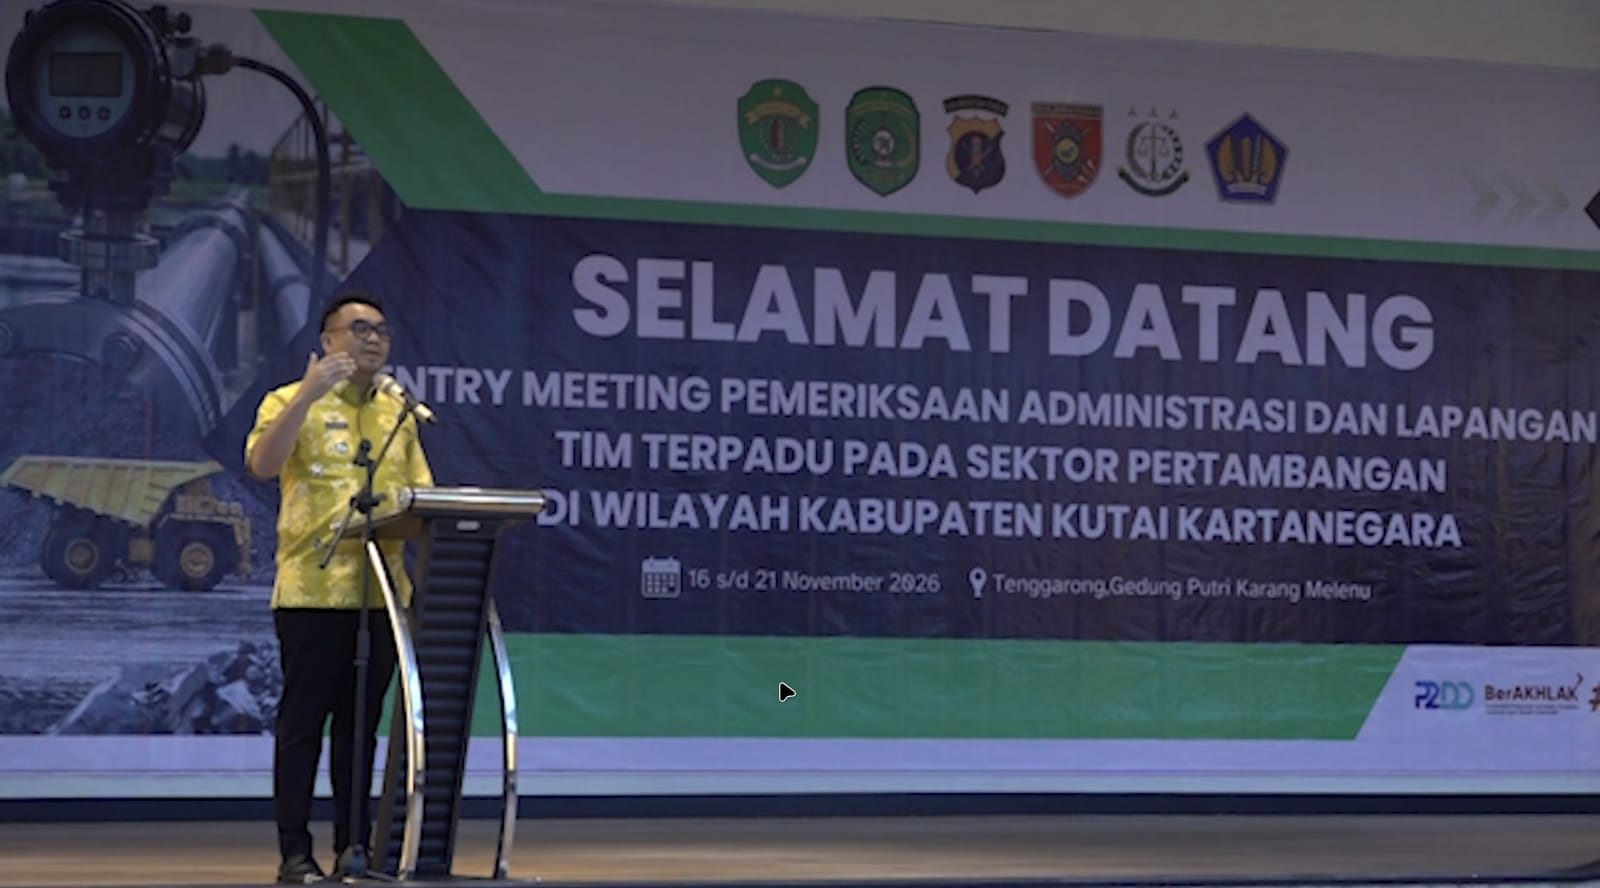
Persoalan tersebut menjadi salah satu dasar pelaksanaan pemeriksaan administrasi dan lapangan oleh Tim Terpadu Peningkatan Pendapatan Asli Daerah (PAD) Provinsi Kalimantan Timur. Pemeriksaan diawali melalui entry meeting di Gedung Putri Karang Melenu, Kecamatan Tenggarong Seberang, Senin (16/11/2026).
Selain PBBKB, pemeriksaan turut menyasar Pajak Kendaraan Bermotor (PKB) dan Pajak Air Permukaan (PAP). Ketiga jenis pajak tersebut berkaitan dengan aktivitas operasional perusahaan, sehingga pencatatan administrasi perlu dicocokkan dengan kondisi faktual di lapangan.
Data yang disampaikan dalam pertemuan tersebut menunjukkan penerimaan PBBKB yang dikaitkan dengan aktivitas di Kutai Timur mencapai sekitar Rp1 triliun, sedangkan Kukar berada di kisaran Rp500 miliar. Perbedaan itu menjadi salah satu alasan pemerintah daerah ingin menelusuri kembali potensi penerimaan dari kegiatan usaha yang berlangsung di Kukar.
Pemeriksaan juga perlu dilihat dari mekanisme pembagian penerimaan pajak. PBBKB dan PKB merupakan pajak yang dipungut pemerintah provinsi, tetapi kabupaten/kota memperoleh bagian melalui mekanisme bagi hasil maupun opsen sesuai ketentuan. Berdasarkan Peraturan Daerah Provinsi Kalimantan Timur Nomor 1 Tahun 2024, 70 persen penerimaan PBBKB provinsi dibagihasilkan kepada kabupaten/kota.
Dengan demikian, pembenahan pencatatan dan kesesuaian pembayaran menjadi penting agar penerimaan yang menjadi hak Kukar dapat dihitung berdasarkan ketentuan yang berlaku.
Upaya tersebut sejalan dengan misi ketiga Kukar Idaman Terbaik, yakni memperkuat tata kelola pemerintahan dan profesionalisme aparatur. Pengelolaan pendapatan yang akurat dan akuntabel menjadi salah satu fondasi bagi pemerintah daerah untuk menjalankan pembangunan secara berkelanjutan.
Pemkab Kukar berharap hasil pemeriksaan dapat memberikan gambaran lebih utuh mengenai aktivitas perusahaan dan kewajiban perpajakannya. Pemerintah juga menargetkan penerimaan daerah pada 2027 dapat melampaui Rp800 miliar melalui optimalisasi potensi yang selama ini belum tergarap maksimal.